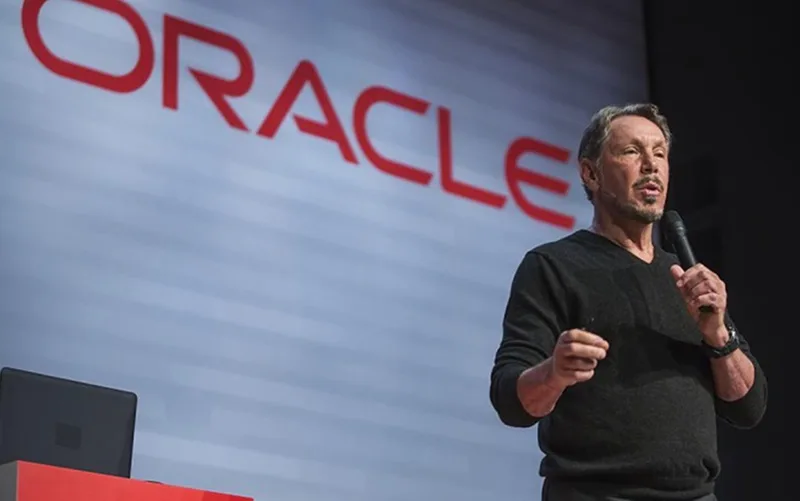
Larry Ellison acaba de fechar a porta de saída e trancar a chave por dentro. O fundador e presidente executivo da Oracle cancelou abruptamente o plano de venda de US$ 7,5 bilhões em ações da Oracle, uma operação que já estava pré-agendada e devidamente autorizada pelo regulador do mercado americano. Em qualquer outra empresa do setor de tecnologia, executivos seniores aproveitam momentos de valorização histórica para liquidar posições e realizar lucros astronômicos. Ellison fez exatamente o oposto: no momento em que a companhia atinge cotações recordes impulsionadas pelo desespero global por infraestrutura de inteligência artificial, o bilionário decidiu que ter dinheiro em caixa é pior do que continuar 100% exposto às ações da Oracle.
O movimento é uma manobra de guerra de informação contra o mercado financeiro. Quando um dos maiores acionistas individuais do mundo desiste de colocar US$ 7,5 bilhões no bolso, a mensagem transmitida a fundos institucionais e analistas de Wall Street é brutalmente clara: na avaliação de quem tem acesso irrestrito aos números internos e ao pipeline de contratos da empresa, a Oracle ainda está barata. O cancelamento da venda atua como uma alavanca psicológica que esmaga posições vendidas (short sellers) e força o mercado a recalibrar a tese de crescimento da companhia para o longo prazo.
O Impacto nas Ações da Oracle e a Matemática da Escassez Computacional
Para entender a decisão de Ellison e a força atual das ações da Oracle, é preciso olhar além da especulação de mercado e analisar a planilha operacional da empresa. A Oracle deixou de ser vista como uma fornecedora tradicional de softwares de banco de dados para se consolidar como uma das principais senhorias da infraestrutura de inteligência artificial do planeta. A receita recente da companhia disparou 30%, impulsionada por clientes dispostos a pagar adiantado apenas para garantir acesso a clusters de GPUs da Nvidia. A empresa arrecadou impressionantes US$ 11,4 bilhões em pré-pagamentos no último trimestre, uma taxa de retenção financeira sem precedentes no setor de nuvem corporativa.
Enquanto companhias como a OpenAI suspendem vendas de assinaturas por falta de fôlego nos servidores, a Oracle está queimando US$ 28,5 bilhões em investimentos de capital (CapEx) utilizando o próprio dinheiro pago antecipadamente pelos clientes. Ao implementar táticas agressivas como o modelo “Bring Your Own Chip” (traga seu próprio processador para o nosso data center) e cobrar prêmios de até 20% em renovações de contratos de computação.
A Oracle transformou o gargalo elétrico e a escassez de silício em uma máquina de margens de lucro elevadas. Ellison sabe que desmobilizar US$ 7,5 bilhões de patrimônio alocado na empresa para investir em títulos do tesouro americano ou em ativos imobiliários seria uma alocação de capital medíocre comparada ao retorno bruto do aluguel de processamento.
A Mudança na Dinâmica do Capital de Risco
O recuo do fundador expõe uma transformação profunda no comportamento da elite de tecnologia do Vale do Silício. Durante anos, a regra não escrita do mercado era a realização sistemática de lucros (cash-out) em ciclos de alta. No entanto, na era da computação acelerada, onde o poder de processamento se tornou uma moeda de troca mais valiosa que a moeda fiduciária, permanecer posicionado na infraestrutura primária da IA é a tese de investimento dominante.
A manobra de Ellison recalibra a posição da companhia em relação a concorrentes diretos como Microsoft Azure, Google Cloud e AWS. Embora esses gigantes possuam faturamentos absolutos maiores, a agilidade em converter a demanda represada por modelos de linguagem em contratos de nuvem de longo prazo garantiu um poder de precificação único. O cancelamento da venda remove uma pressão vendedora constante que pesaria sobre as ações da Oracle nos próximos meses, abrindo caminho para uma reprecificação de múltiplos pelos grandes fundos globais.
O Veredito Institucional
Para gestores de fundos institucionais, escritórios de patrimônio e investidores individuais, a atitude de Larry Ellison serve como o indicador definitivo de saúde corporativa. O cancelamento voluntário de uma liquidação bilionária prova que a diretoria não enxerga a atual disparada da inteligência artificial como uma bolha prestes a estourar, mas sim como a fase inicial de um ciclo de substituição de infraestrutura global que durará décadas.
Ellison não precisou dar entrevistas bombásticas ou disparar comunicados dramáticos ao mercado para sustentar o valor da companhia. Bastou rasgar o formulário de venda e manter seus papéis trancados no balanço pessoal. A mensagem deixada ao mercado financeiro foi fria e utilitária: a Oracle não está disposta a dar desconto — e quem quiser se expor ao fluxo de caixa dessa infraestrutura terá que pagar cada vez mais caro por isso.