Apple
O Pedágio da Burocracia em Cupertino: A Apple está pagando a fatura de sua própria cautela. Um grupo de ex-pesquisadores de inteligência artificial da empresa levantou US$ 50 milhões para criar um modelo fundacional focado em Edge AI (processamento local). O mercado fez uma arbitragem direta de talentos: engenheiros seniores preferiram abandonar suas algemas de ouro (RSUs) na Maçã para construir de forma independente a tecnologia que a Apple hesita em lançar. O conservadorismo corporativo transformou a empresa em uma incubadora de predadores.
Nvidia
O Hardware Veta a Ética: A “pausa global” na IA foi oficialmente cancelada pelo dono da infraestrutura. Jensen Huang, CEO da Nvidia, garantiu a Donald Trump que não permitirá qualquer desaceleração no setor, alinhando a venda de GPUs à segurança nacional americana. A ética acadêmica foi esmagada pela física e pela logística. Enquanto isso, a chinesa Shanghai Biren Technology prepara uma captação de US$ 1 bilhão para tentar furar o monopólio de silício da Nvidia.
OpenAI
O Shadow Market Trilionário: Sam Altman confirmou que a OpenAI não fará um IPO em 2026. A queima de caixa agressiva (CapEx) necessária para alcançar a AGI não sobreviveria ao escrutínio de curto prazo e à exigência de governança de Wall Street. Em vez disso, a empresa quer continuar drenando o capital privado: rumores apontam que a OpenAI busca uma nova rodada com um valuation alucinatório de US$ 1,2 trilhão. A revolução da IA será financiada a portas fechadas, deixando o investidor de varejo apenas com a conta final.
Meta
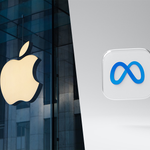
A Ilusão da Assinatura “One”: Para pagar a fatura obscena do processamento de IA, as Big Techs estão desesperadas por receita recorrente. A Meta acaba de anunciar o “Meta One”, juntando-se ao Apple One e Google One no mercado de assinaturas premium. O problema estrutural? A IA generativa está inundada de modelos gratuitos (como o Grok da SpaceX, Claude e ChatGPT). Convencer o usuário a pagar US$ 20 mensais por um chatbot quando a concorrência oferece inferência gratuita ao lado exige um fosso competitivo (moat) que nenhuma rede social conseguiu provar que tem.
Firehawk Aerospace
A Letalidade Escala no Vale do Silício: O capital de risco rasgou definitivamente a cartilha do ESG. A Firehawk Aerospace, focada em impressão 3D de motores de combustível sólido para mísseis, busca uma rodada que a avalia em US$ 1,25 bilhão. Investidores institucionais perceberam que, enquanto startups de software lutam por assinaturas mensais, a Defense Tech fecha contratos federais decenais blindados contra a inflação. Financiar infraestrutura cinética virou o porto seguro do Venture Capital.
Wonder
Alquimia Financeira no Delivery: O empreendedor Marc Lore continua provando que levantar capital é mais lucrativo do que entregar comida. Sua startup Wonder vendeu a operação de refeitórios universitários (que veio de brinde na compra do Grubhub) para a DoorDash por US$ 300 milhões em dinheiro, recebendo ainda um cheque extra de US$ 125 milhões de investimento da própria DoorDash. A Wonder já captou US$ 3 bilhões com um valuation de quase US$ 10 bilhões, tudo isso sem provar a matemática básica de suas margens de lucro operacionais.
Elon Musk
O Conglomerado Absoluto: Elon Musk jogou sua mais nova isca para o mercado, sugerindo publicamente que uma fusão entre Tesla (pública) e SpaceX (privada) faria sentido devido à “colaboração em muitos níveis”. A declaração testa os limites da SEC e flerta com a criação do maior e mais opaco conglomerado tecnológico do planeta, misturando o caixa dos acionistas de varejo da montadora com os contratos classificados de defesa e infraestrutura aeroespacial da SpaceX. A microgestão unificada ganharia status de império.