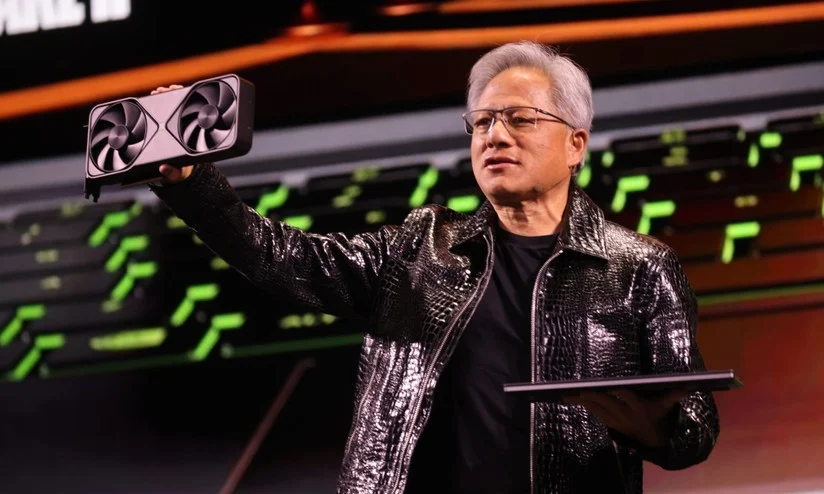
Jensen Huang tem uma ambição que vai além de vender chips: transformar o poder de processamento da Nvidia em uma classe de ativos, algo que bancos aceitem como garantia de empréstimos bilionários, do mesmo jeito que aceitam aviões e imóveis. O plano, anunciado em agosto com seis gigantes de Wall Street, previa mobilizar mais de US$ 500 bilhões de capital de terceiros. Mas, segundo reportagem da Reuters publicada nesta quarta-feira (1º), os banqueiros chegaram com uma resposta desconfortável: os chips valem menos do que a Nvidia acha.
O ponto de discórdia é específico e técnico. A Nvidia sustenta que suas GPUs mais avançadas geram receita por até uma década. Os credores, acostumados a depreciação de três a quatro anos, querem garantias muito maiores antes de emprestar contra um ativo que pode envelhecer rápido.
Nvidia quer usar chips como garantia: O plano em resumo
- Quem: Nvidia, com Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR
- O quê: plataformas de financiamento para mobilizar mais de US$ 500 bilhões de capital de terceiros
- Mecanismo: empréstimos lastreados nos próprios chips da Nvidia, usados como garantia
- Garantia oferecida: até 25% de valor residual em alguns contratos
- O que Wall Street pede: garantias maiores em todos os contratos ou receita de clientes de grau de investimento respaldando a dívida
- O objetivo declarado: afastar a acusação de financiamento circular, quando a empresa financia a compra dos próprios produtos
O embate, passo a passo
- A visão da Nvidia. Huang declarou em agosto que quer fazer do poder computacional da empresa “um ativo de infraestrutura investível”. Em post no blog, afirmou que as GPUs têm vida útil de até dez anos e que a iniciativa existe justamente para responder às críticas sobre financiamento circular.
- A estrutura proposta. Os chips serviriam de colateral com garantia limitada, permitindo que desenvolvedores de IA acessassem financiamento para comprar ou alugar capacidade de processamento.
- A resistência dos credores. Três fontes bancárias ouvidas pela Reuters afirmam que a Nvidia pode precisar oferecer garantias em todos os contratos, ou lastreá-los com receita de clientes de grau de investimento. Por ora, o mercado não trata o poder computacional como ativo equiparável a aeronaves.
- O contraste que dói. A Broadcom, rival da Nvidia, respaldou mais de 80% de uma estrutura de financiamento de US$ 35 bilhões para a Anthropic. O contraste entre 25% e 82% de garantia mostra quanto a Nvidia está abaixo do padrão que o mercado exige.
- A resposta oficial. Um porta-voz da Nvidia afirmou que “o poder computacional de IA é um ativo produtivo, durável e fungível que pode sustentar financiamento de longo prazo”, e que os parceiros avaliam cada oportunidade de forma independente. A empresa não respondeu diretamente se ampliaria as garantias.
O cronograma
- Julho de 2026 — a Nvidia anuncia garantia de até US$ 105 bilhões para o data center da OpenAI em Ohio e investe US$ 1,5 bilhão na SB Energy. As acusações de financiamento circular se intensificam; Michael Burry chama a estrutura de sinal de alerta, e Jim Cramer compara o momento à bolha da internet.
- 10 de agosto de 2026 — a Nvidia formaliza a parceria com os seis gigantes financeiros e o plano de US$ 500 bilhões. Huang declara à CNBC que seus chips são um “ativo investível”.
- Agosto de 2026 — a Broadcom estrutura o financiamento de US$ 35 bilhões para a Anthropic, respaldando mais de 80% do valor.
- Setembro de 2026 — na teleconferência de resultados, a CFO Colette Kress defende o uso do poder financeiro da empresa para ajudar clientes a comprar seus chips: “Vemos de forma diferente. Estamos passando por uma grande mudança de plataforma de computação”.
- 1º de outubro de 2026 — a Reuters revela que banqueiros e gestores de crédito querem garantias maiores, e que os contratos em negociação já preveem estruturas mais protetivas.
E o risco?
O risco central é o que o mercado chama de financiamento circular: a Nvidia empresta ou garante dinheiro para que clientes comprem seus próprios chips, inflando artificialmente a demanda reportada. O precedente que assombra os veteranos de Wall Street é a Lucent Technologies, que financiou compras de seus equipamentos de telecom na virada do milênio e desabou quando os clientes quebraram. A Morningstar lembra que vendor financing e contratos circulares tiveram papel central na bolha da internet há 25 anos.
O argumento da Nvidia tem lastro, e não é retórica vazia. A empresa gerou US$ 191 bilhões de fluxo de caixa nos últimos dois anos, e avaliações independentes, como as da firma Barkr, estimam vida útil de 9 a 10 anos para seus sistemas mais recentes. O problema é que os credores não têm histórico suficiente para precificar esse valor residual com confiança, e o comportamento observado até agora aponta na direção contrária. Como resumiu Brian Gelfand, do TCW, que administra mais de US$ 200 bilhões: “As transações precedentes até agora sugerem que a comunidade de credores não subscreve vidas úteis longas para esses ativos”.
O desfecho prático: se a Nvidia ceder e ampliar garantias, assume mais risco direto no balanço, exatamente o que as críticas apontam. Se não ceder, o financiamento fica mais caro ou mais lento, e os US$ 500 bilhões prometidos podem demorar a se materializar. Os contratos em negociação já refletem estruturas mais protetivas, o que indica que a realidade de Wall Street está vencendo o argumento de marketing.
Fontes
- Reuters — Nvidia’s bet that its chips can finance the AI boom gets a Wall Street reality check
- Comunicado oficial da Nvidia — parceria com Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR
- CNBC — Nvidia lines up $500 billion in financing as Jensen Huang tells CNBC his chips are ‘investable asset’
- Reuters — Nvidia to provide up to $105 billion guarantee for OpenAI’s Ohio data center
- CRN — análise da teleconferência de resultados com declarações de Colette Kress
- Barron’s — Nvidia Stock: It’s Time to Stop Worrying About Circular Financing
Veja Mais Notícias de Startups