Para milhões de imigrantes latino-americanos nos Estados Unidos, enviar dinheiro para a família já acontece dentro do WhatsApp. A Félix Pago, fintech de Miami que transformou esse hábito em negócio, anunciou em 1º de setembro de 2026 um financiamento de US$ 200 milhões e passou a ser avaliada em cerca de US$ 1,4 bilhão, entrando oficialmente no clube dos unicórnios.
O valor se divide em duas partes: US$ 87 milhões em capital liderados pela Andreessen Horowitz e US$ 113 milhões em crédito fornecidos pelo Customer Value Fund, da General Catalyst. Investidores anteriores, como QED Investors, Castle Island Ventures, Switch Ventures e Contour Venture Partners, também participaram.
A linha do tempo
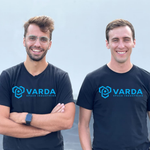
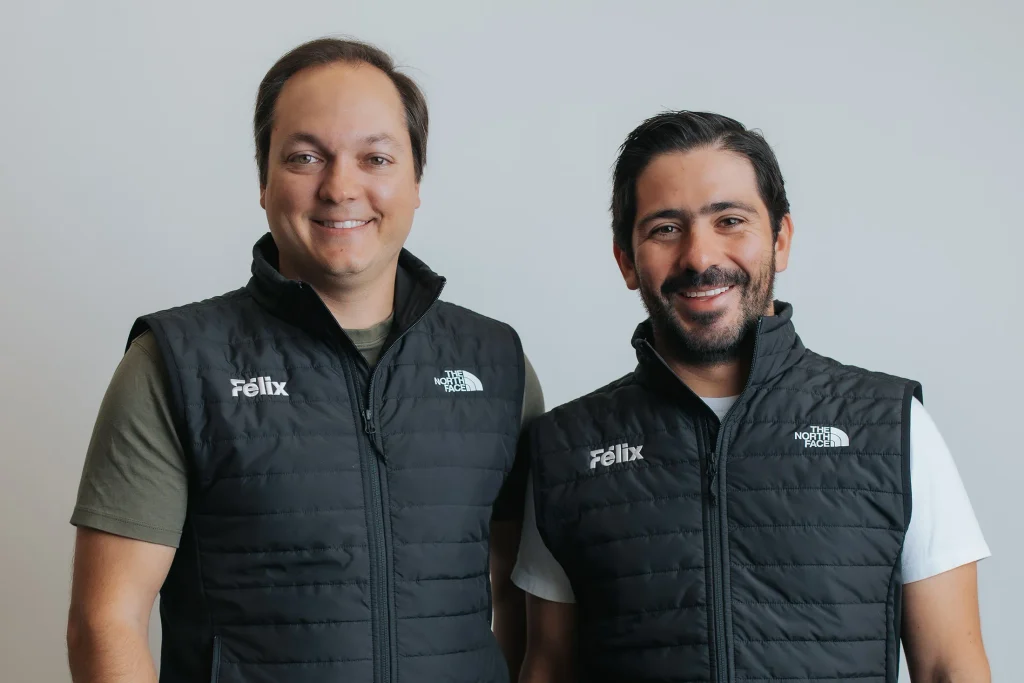
- 2020 — Bernardo García e Manuel Godoy fundam a Félix Pago em Miami, com uma tese simples: o usuário não deveria precisar baixar um aplicativo novo para mandar dinheiro para casa.
- Maio de 2024 — a empresa levanta US$ 15,5 milhões, em um momento em que as remessas dos EUA para a América Latina movimentavam cerca de US$ 155 bilhões por ano.
- Março de 2025 — vem a Series B de US$ 75 milhões, liderada pela QED Investors, com planos de expansão para Colômbia, Equador e Peru.
- Setembro de 2026 — a Series C de US$ 200 milhões triplica a avaliação da companhia e confirma o status de unicórnio. A empresa já processou US$ 8 bilhões em remessas acumuladas desde 2022.
- Próximos meses — o dinheiro financia a saída das remessas: a Félix prepara a entrada em empréstimos e poupança, usando o histórico de transferências dos clientes como base.
Quem ganha e quem perde
Ganha o imigrante. O produto resolve um problema real: 80% a 90% dos latino-americanos nos EUA já usam WhatsApp no dia a dia, segundo dados citados pela QED Investors ao explicar o investimento. Enviar dinheiro pelo chat elimina filas em casas de câmbio, cadastros complicados e aplicativos desconhecidos, com taxas menores que as das alternativas tradicionais.
Ganha a Félix, duas vezes. A empresa cobra comissão em cada transferência e agora constrói, sobre esse fluxo, uma base de dados de comportamento financeiro. Quando lançar empréstimos e poupança, o histórico de remessas funciona como um score de crédito para uma população que os bancos tradicionais raramente atendem.
Perdem as casas de câmbio e os quiosques. O modelo analógico de transferências, com atendentes e taxas altas, compete agora com um serviço que o cliente já tem aberto no celular. É a mesma pressão que redes físicas de varejo sentiram com o comércio eletrônico.
Perde, em parte, o controle do próprio destino. A Félix opera inteiramente dentro do WhatsApp, plataforma da Meta. Uma mudança de regras, de taxas ou de API do mensageiro afetaria o negócio de imediato. A empresa também navega em um ambiente regulatório em movimento: as transferências usam stablecoins como trilho, e uma nova taxação federal sobre remessas nos EUA tende a favorecer exatamente esse tipo de rota digital sobre os canais tradicionais.
Análise final
A Félix Pago não inventou um produto novo, inventou um lugar novo para um produto velho. Em vez de disputar atenção com um aplicativo próprio, foi até onde o usuário já estava. O financiamento de US$ 200 milhões mostra que os grandes fundos compraram essa tese, e o salto para empréstimos e poupança indica a ambição de virar o banco informal de uma diáspora inteira. O risco está concentrado onde está a força: depender do WhatsApp é crescer rápido sem controlar a estrada. Se a Meta um dia decidir cobrar pedágio ou entrar no negócio de remessas por conta própria, a conversa muda de figura.
Fontes
QED Investors — tese de investimento na Félix Pago
LatAmList — Félix raises $200M Series C and reaches unicorn status
Latin Times — Félix Raises $200 Million to Turn WhatsApp Into a Bank
Axios Pro via Electronic Payments — Felix Pago nets $200m
TechCrunch — rodada de US$ 15,5 milhões e o mercado de remessas