O capital de risco americano descobriu que fabricar munição rende mais que vender aplicativo, e a Firehawk Aerospace é a prova mais recente. Segundo reportagem da Bloomberg publicada em 11 de setembro de 2026, a startup de Addison, no Texas, negocia uma rodada privada que a avaliaria em US$ 1,25 bilhão, com captação alvo entre US$ 100 milhões e US$ 200 milhões.
A negociação é liderada pela Rochefort Asset Management, com participação esperada da 1789 Capital, fundo que já investe na empresa e tem Donald Trump Jr. entre seus sócios. Se fechada, a rodada consagra a Firehawk como unicórnio e multiplica por mais de quatro o valor da companhia em apenas doze meses.
O que a Firehawk Aerospace faz
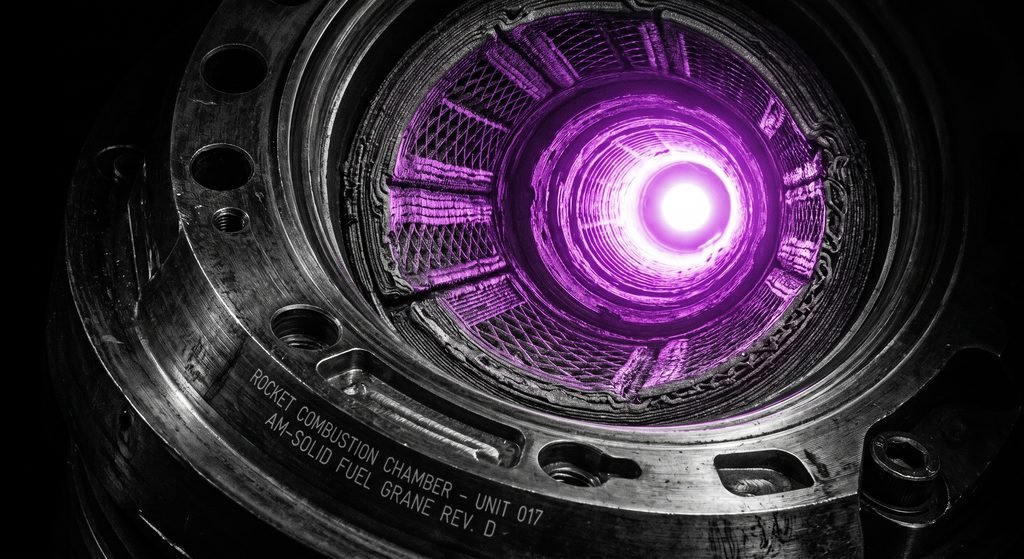
A empresa fabrica motores de foguete de combustível sólido, o coração de mísseis e interceptadores. O gargalo do setor é o método tradicional: polímeros misturados e fundidos que levam semanas para curar em fornos industriais gigantes, com risco de rachaduras internas que transformam um míssil de milhões em sucata na plataforma de lançamento.
A Firehawk substituiu esse processo pela manufatura aditiva. Seu propelente termoplástico proprietário, batizado de 3D-Ultra, é impresso em 3D, o que encurta a produção, reduz o desperdício e permite escalar conforme a demanda. Fundada em 2019 por Ronald Jones, Will Edwards e Steve Edwards, a companhia já captou cerca de US$ 79 milhões, segundo a CB Insights.
A escada de valuations
- Janeiro de 2025 — avaliação de US$ 200 milhões.
- Setembro de 2025 — Series C de US$ 60 milhões, avaliação de US$ 290 milhões, liderada pela 1789 Capital. A rodada foi subscrita acima do alvo e ganhou o reforço do Presto Tech Horizons, fundo europeu de defesa e resiliência formado pela Presto Ventures, ampliando a presença da empresa na cadeia de suprimentos dos aliados.
- Setembro de 2026 — negociação em andamento a US$ 1,25 bilhão.
O pano de fundo é a pressão dos governos ocidentais por reposição de estoques após conflitos prolongados, e a constatação de que os incumbentes do setor, como Aerojet Rocketdyne e Northrop Grumman, não conseguem acompanhar a demanda.
Contratos e infraestrutura pública
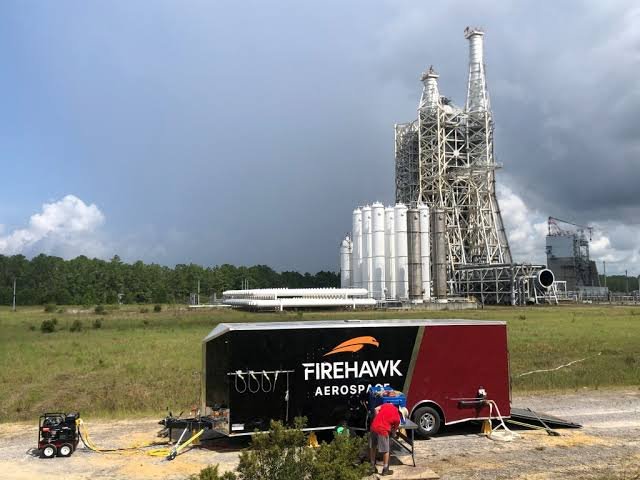
A Firehawk não depende só de capital privado. Em setembro de 2025, a empresa recebeu um contrato de US$ 4 milhões da Força Aérea americana para testes de motores de alcance estendido, além da transferência de 320 acres perto de Fort Sill, em Lawton, Oklahoma, com US$ 22 milhões em fundos estaduais e federais para construir uma fábrica de cerca de 3.700 metros quadrados com infraestrutura de testes própria.
A AFWERX, braço de inovação da Força Aérea, aparece entre os investidores, e a PitchBook lista 38 investidores no total. É o modelo clássico de defesa tech: contratos públicos validam a tecnologia, e o venture capital financia a escala.
O que observar daqui pra frente
O fechamento da rodada é o primeiro marco. Depois, três variáveis decidem se o valuation se sustenta: a capacidade de produção da fábrica de Oklahoma, a conversão de contratos de teste em fornecimento em volume e a reação dos incumbentes, que dominam o mercado de motores sólidos há décadas e têm balanços gigantes.
Opinião sobre investimento
Nota: 7/10. A Firehawk ataca um gargalo real com tecnologia diferenciada, tem contratos públicos, terreno e dinheiro estatal para fabricar, e opera em um setor com demanda garantida por anos. O risco está no preço e na política. O valuation saltou de US$ 290 milhões para US$ 1,25 bilhão negociado em doze meses, um ritmo que embute execução perfeita em um setor de ciclos de venda longos. E a conexão com a 1789 Capital, que tem Donald Trump Jr. entre os sócios, é faca de dois gumes: abre portas hoje e amarra a empresa ao ciclo político americano. Para fundos com acesso à rodada, é uma aposta sólida de defesa tech. Para quem chega depois, o preço de entrada já não deixa margem para erros.
Fontes
- Bloomberg — 1789-Backed Firehawk Seeks Funds at $1.25 Billion Valuation
- Briefs.co — Firehawk Aerospace Eyes $1.25B Valuation
- Tectonic Defense — Firehawk Secures $60M Funding Round and a New European Partner
- Dallas Innovates — Firehawk Aerospace Lands $4M Air Force Contract
- CB Insights — Firehawk Aerospace financials
- Comunicado oficial da Firehawk — rodada subscrita e investidor europeu