Marc Lore já vendeu uma empresa de e-commerce para o Walmart e sabe o que significa construir para a bolsa. Sua atual aposta, a Wonder, plataforma de food halls com tecnologia própria, anunciou em 16 de julho de 2026 uma Series D de US$ 650 milhões com avaliação pré-dinheiro de US$ 9 bilhões. Somadas todas as rodadas desde a fundação, em 2018, a empresa já arrecadou aproximadamente US$ 3 bilhões, segundo a Fortune.
E o plano final está na mesa: Lore afirmou que trabalha com o 30 de março de 2028 como data-alvo para o IPO, com meta de US$ 5 bilhões de faturamento até lá.
O modelo da Wonder
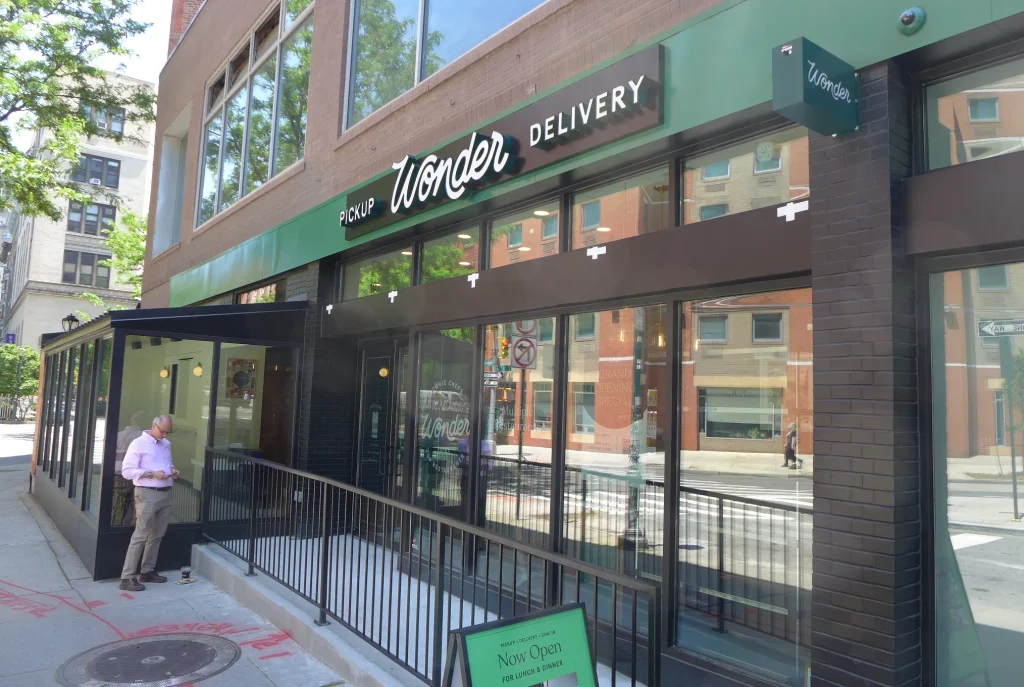
A empresa opera food halls, espaços que reúnem vários restaurantes sob um mesmo teto, mas com uma diferença estrutural: cada unidade roda até 30 conceitos de restaurante a partir de uma única cozinha. São cerca de 135 unidades em 10 estados da costa leste americana.
O cardápio mistura marcas próprias e nomes licenciados de celebridades da gastronomia, como o Bobby Flay Steak e o Tejas Barbeque. O cliente pede pratos de cozinhas diferentes no mesmo pedido, e tudo sai da mesma cozinha industrial.
A peça que completa o quebra-cabeça é o Grubhub, aplicativo de delivery comprado por US$ 650 milhões em acordo concluído no início de 2025. Com ele, a Wonder ganhou um canal de entrega próprio, ainda que modesto: o Grubhub detém cerca de 8% do mercado americano, contra aproximadamente 67% da DoorDash.
A aposta em robótica e IA
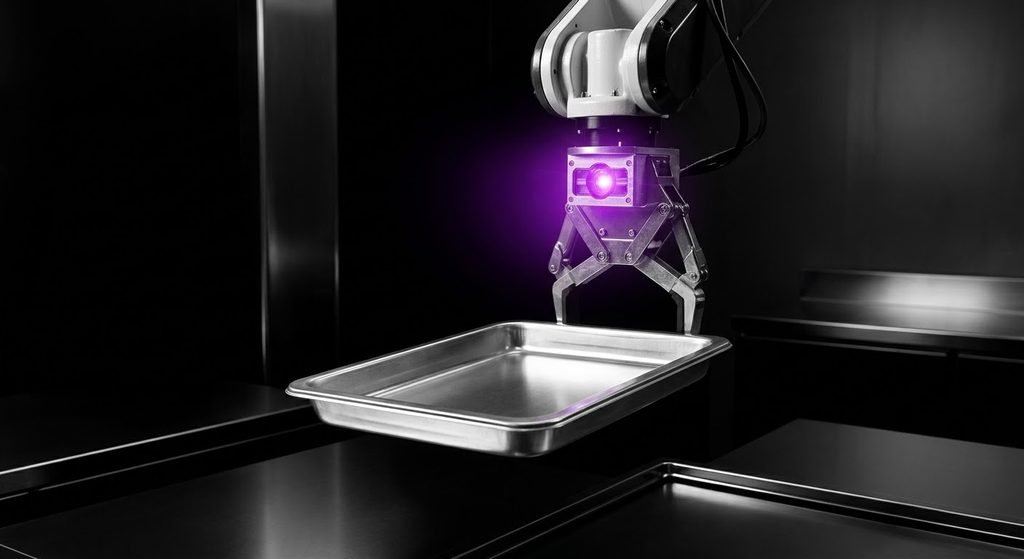
O comunicado da rodada é explícito sobre o destino do dinheiro: acelerar a expansão e os investimentos em robótica, IA e infraestrutura. Em entrevista à CNBC dias depois do anúncio, Lore detalhou o uso de robótica na preparação de alimentos nas cozinhas.
A lógica por trás disso é econômica. Cozinhas robotizadas prometem padronização de qualidade e redução do custo de mão de obra, as duas maiores dores de quem opera restaurantes em escala. A Wonder não vende apenas comida: vende a tese de que a industrialização da cozinha, com braços robóticos e algoritmos coordenando a operação, é o que torna o modelo lucrativo onde o delivery tradicional nunca foi.
“A Wonder foi fundada com a missão de tornar a boa comida mais acessível”, declarou Lore no anúncio da rodada, citando a construção da tecnologia, da robótica e da infraestrutura por trás de um novo tipo de acesso a alimentos.
O caminho para a bolsa
Antes do anúncio oficial, relatos do setor indicavam que a rodada pré-IPO poderia avaliar a empresa perto de US$ 11 bilhões. O número final ficou abaixo disso, nos US$ 9 bilhões pré-dinheiro, mas a direção é a mesma: a companhia se posiciona para estrear na Nasdaq ou na NYSE em 2028.
O histórico de rodadas mostra uma subida constante: US$ 600 milhões em maio de 2025, com avaliação de US$ 7 bilhões, e agora US$ 650 milhões com US$ 9 bilhões. Entre uma rodada e outra, a empresa quase dobrou o número de unidades em operação.
O que observar daqui pra frente
O prospecto do IPO será o momento da verdade. Até lá, três variáveis decidem se a meta de 2028 se sustenta: a rentabilidade de cada food hall, que exige investimento pesado em imóveis e equipamentos; a maturação da robótica em escala real, tecnologia ainda em validação; e a guerra do delivery, em que a DoorDash domina e o Grubhub da Wonder precisa crescer ou se tornar coadjuvante caro.
Opinião sobre investimento
Nota: 5,5/10. A Wonder tem qualidades raras no setor: receita real de unidades físicas em operação, marcas licenciadas que reduzem o risco de marca e um fundador com histórico de saídas bilionárias. O Grubhub acrescenta infraestrutura de delivery que levaria anos para construir. Os riscos, porém, são do tamanho da promessa. A economia do delivery de comida quebrou quase todos que tentaram lucrar nela, a operação de food halls é intensiva em capital, e a robótica de cozinhas ainda precisa provar que escala. O valuation de US$ 9 bilhões já embute muita execução perfeita até 2028. Para fundos com acesso a rodadas pré-IPO, é uma aposta interessante com data de saída definida. Para o investidor comum, a recomendação é esperar o prospecto: os números de rentabilidade por unidade dirão se a Wonder é uma empresa de tecnologia ou uma rede de restaurantes cara.
Fontes
- Fortune — Marc Lore says Wonder is gearing up for an IPO after raising $650 million
- Comunicado oficial da Wonder (PR Newswire, 16/07/2026)
- CNBC — Wonder CEO Marc Lore on new funding round, using robotics for food prep
- Restaurant Business — Wonder is valued at more than $9B after latest fundraise
- QSR Magazine — Wonder Raises $650 Million at $9 Billion Valuation
- AI Weekly — Wonder Preps Pre-IPO Round Near $11B Valuation